

Q1 2026 — Concerts cae al 0,1% de margen mientras los ingresos del segmento suben un 12%. La pregunta interesante no es por qué. Es qué dice eso del modelo y de quién puede replicarlo.
La cobertura de los resultados de ayer se ordena alrededor de dos números: la pérdida de 1,85 dólares por acción —arrastrada por un legal accrual de 450 millones— y los 6,6 mil millones de deferred revenue récord (Live Nation Newsroom, 5 mayo 2026). Ambas lecturas son correctas. Ambas son superficiales. La primera es contable y no recurrente. La segunda la descontó el mercado en febrero, cuando Rapino adelantó que el 80% de los large-venue shows ya estaban booked.
El número que importa está tres páginas dentro del 10-Q. Concerts AOI —el resultado operativo ajustado del segmento que la propia compañía define como su core— cayó de 6,6 millones de dólares en Q1 2025 a 2,9 millones en Q1 2026. Una caída del 56%. Mientras tanto, los ingresos del segmento subieron un 12%, hasta los 2,8 mil millones. Más conciertos, más dinero en taquilla, menos AOI generado en la pata que los promueve (Live Nation 10-Q Q1 2026, SEC).
El press release del 8-K y el 10-Q no dan la misma cifra. Trabajamos con el 10-Q, y conviene saber por qué. El 8-K presenta el AOI de Concerts como “3 millones, 12 millones a tipo de cambio constante”, sin comparativa interanual explícita. Parte de la cobertura general (Pollstar, KJWL) ha repetido un “up 7%” que no aparece en el documento oficial. La cifra correcta y comparable es la del 10-Q. Backstage Economics se queda con el 10-Q.
El mapa de captura de valor
Concerts pesa el 73% de los ingresos del grupo y aporta menos del 1% del AOI segmental. Ticketmaster, con el 20% de los ingresos, aporta el 60% del AOI. Sponsorship, con apenas el 7% de los ingresos, aporta el 39% restante (cálculo propio sobre 8-K Q1 2026). En márgenes: Concerts cierra el trimestre al 0,1% de AOI margin, Ticketing al 33,5%, Sponsorship al 63,7%.
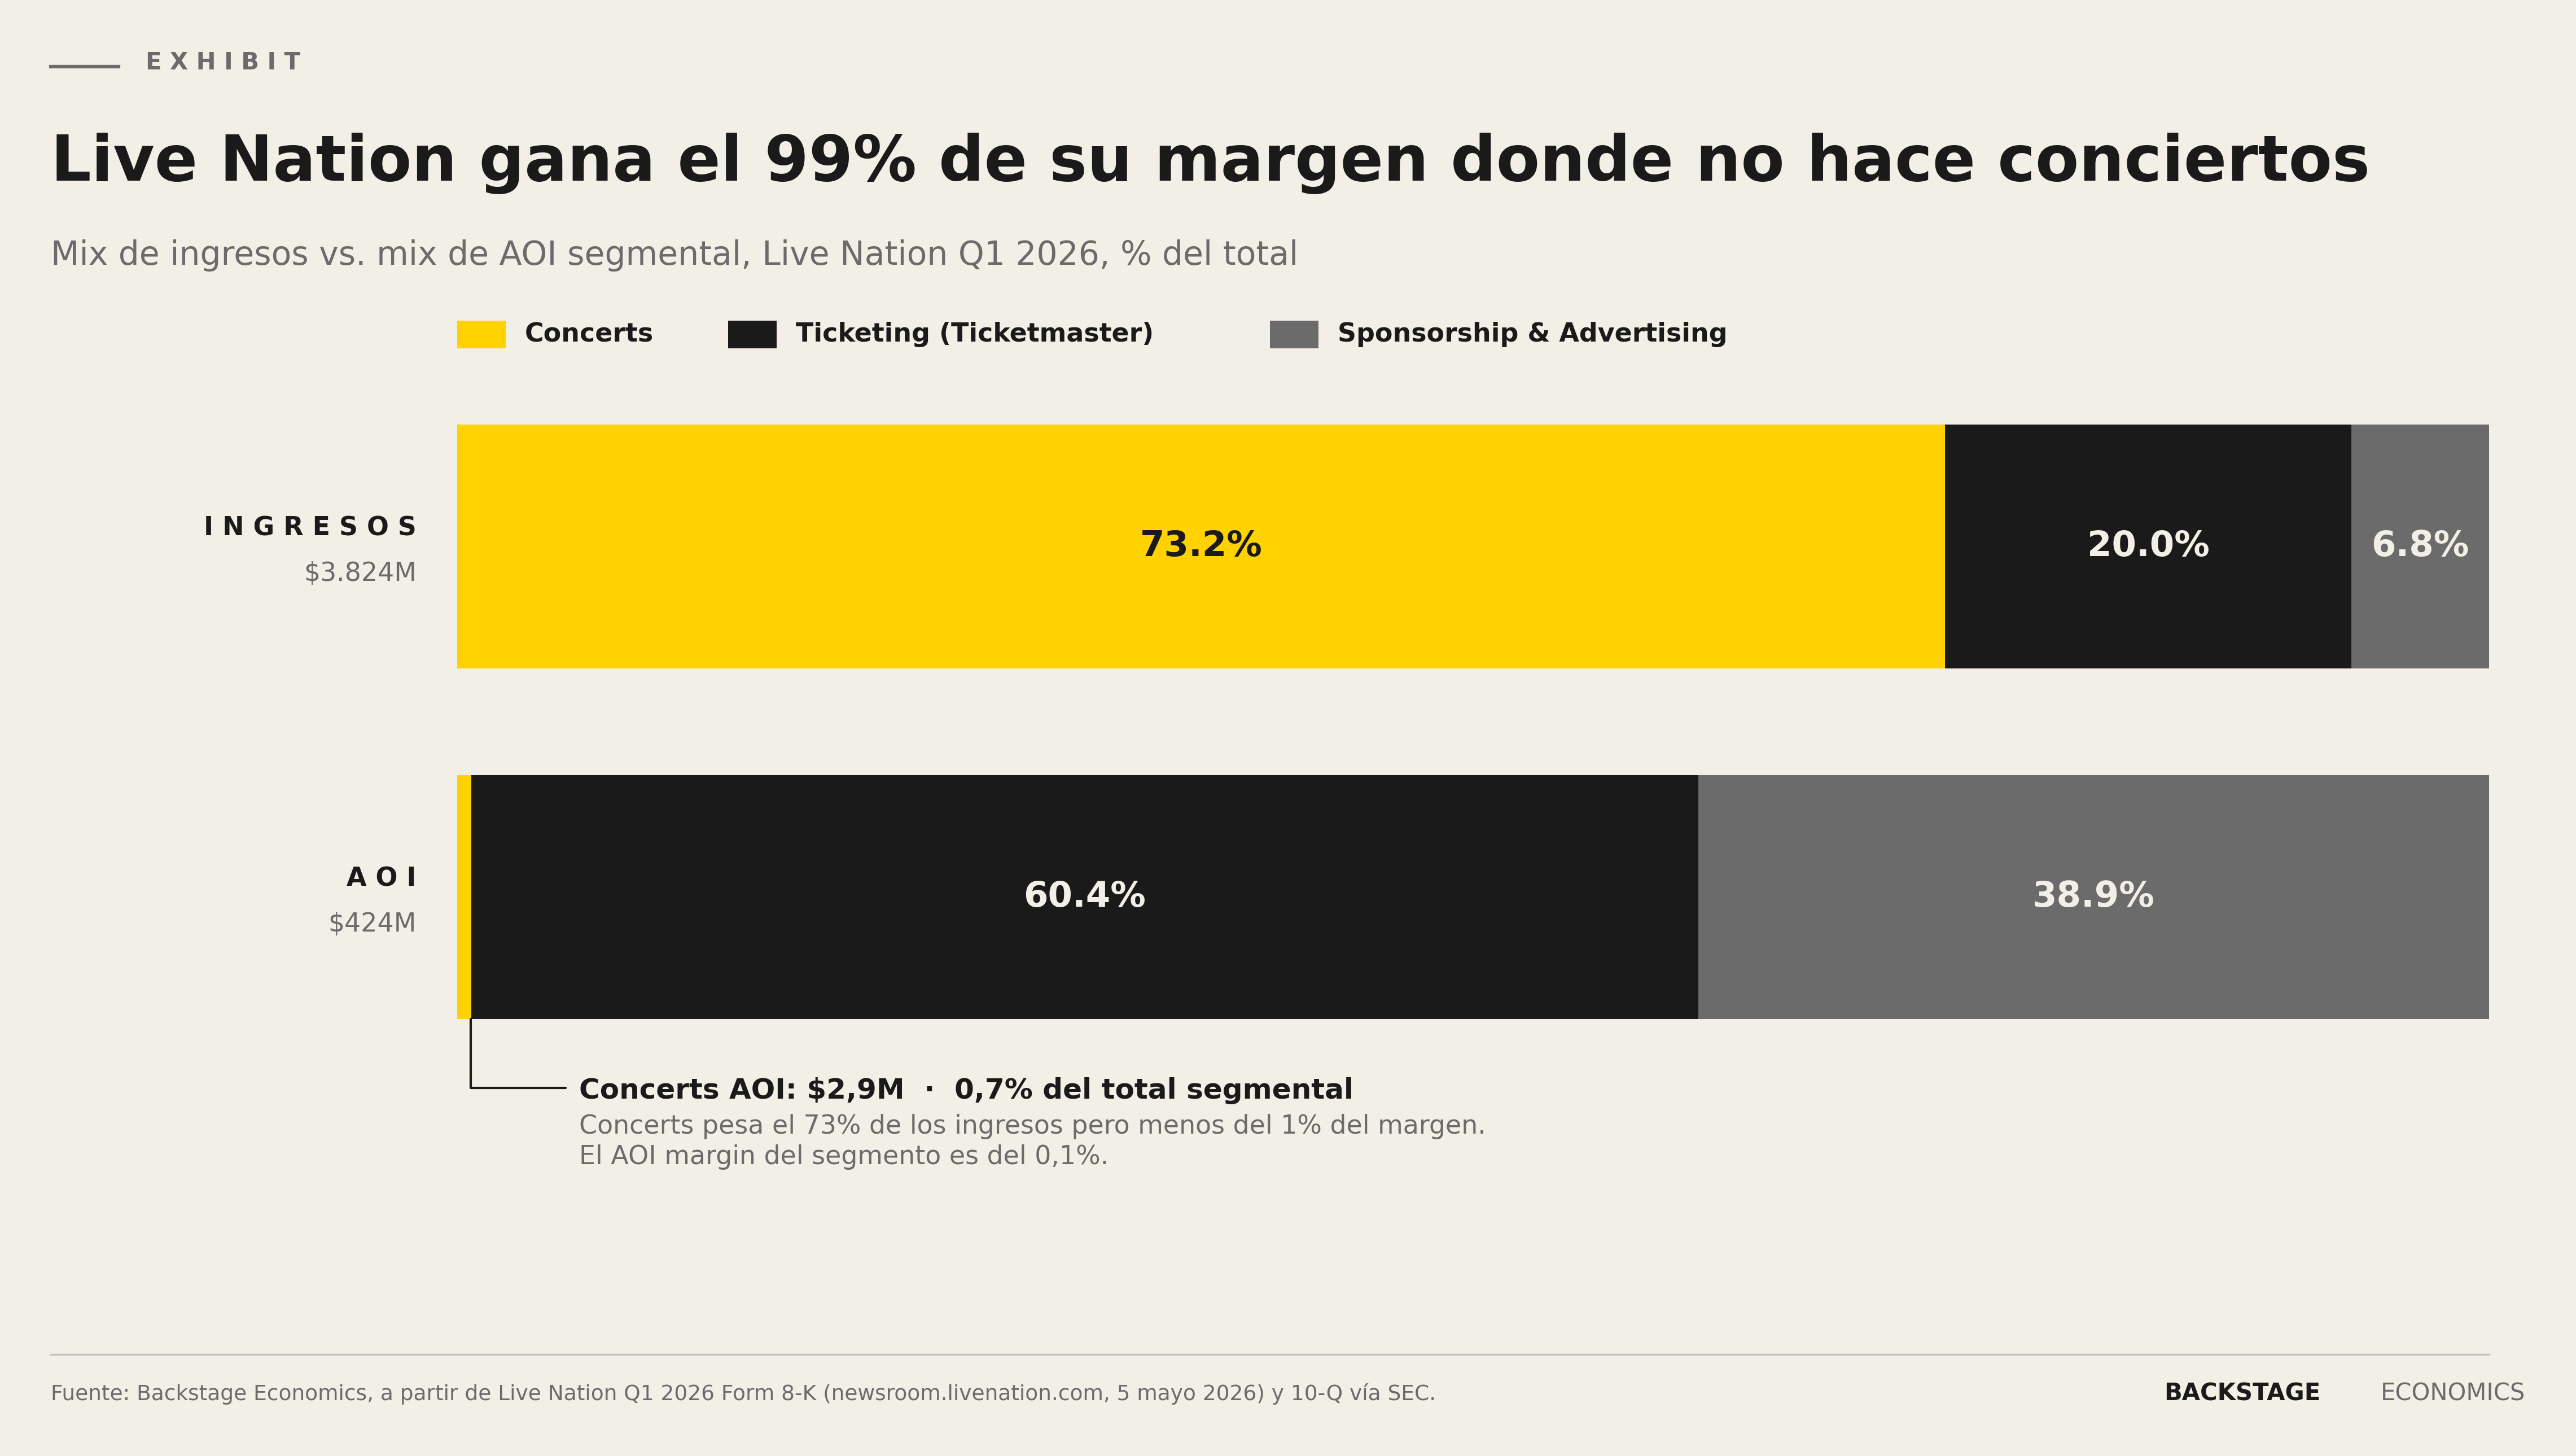
Mirado así, la lectura natural —“Live Nation no gana dinero promoviendo conciertos”— se queda corta y se equivoca de frame. Live Nation no necesita ganar dinero promoviendo conciertos. La promoción es la maquinaria de origen del flujo. Sin shows propios no hay inventario exclusivo para Ticketmaster, ni activos venue donde vender Sponsorship, ni la relación con el artista que cierra la integración vertical. Los 15.000 millones que la compañía invirtió en artistas y shows en 2025 (FY 2025 release) no son un coste asumido a la espera de rentabilidad en el segmento que los ejecuta. Son lo que financia que los demás segmentos sean rentables como lo son.
Eso no es un fallo del modelo. Es el modelo.
Por qué casi nadie puede replicarlo
La lección estratégica del Q1 está aquí, y es donde el dato se vuelve útil para quien lee el negocio desde fuera de Estados Unidos.
Un promotor independiente español —pongamos uno de la mitad superior del ranking, 50-150 millones de facturación— mira estos números y los lee al revés. Su Concerts AOI tiene que ser positivo, porque Concerts es lo que hace. No tiene Ticketmaster propio, ni cartera de venues con sponsorship verticalizado, ni 6.600 millones de deferred revenue dándole margen para sostener un AOI cero en promoción durante dos trimestres. Si su Concerts AOI cae al 0,1%, cierra.
La asimetría que el P&L de Live Nation hace pública en cada trimestre describe una barrera de entrada. Solo puede operar con margen cero en la pata más visible quien tiene tres patas más donde captura el valor que la pata visible no captura. La integración vertical no es un nice to have del modelo: es el modelo. Y la ventana para construirla en mercados consolidados se cerró hace una década.
So what
Para el promotor independiente español, la consecuencia operativa es directa. Competir con Live Nation en talento de gran formato, sin estructura de captura de valor adyacente, no cuadra con las matemáticas del negocio. La defensa pasa por dos rutas distintas. Especialización: nicho, género, formato, geografía donde la integración vertical no aporta —festivales identitarios, circuitos regionales, segmentos por edad o estética—. O integración propia: ticketing propio, venues operados, sponsorship verticalizado. El término medio —el promotor mediano sin verticalización— es el que más cuesta sostener.
Para el inversor con tesis en entertainment, la métrica a seguir en Live Nation no es revenue de Concerts ni AOI de Concerts. Es el AOI margin de Ticketing y Sponsorship. Mientras esos dos sostengan márgenes del 33% y 63% respectivamente, el modelo entero funciona aunque Concerts oscile entre 0% y 2%. El día que se compriman —por presión regulatoria, competencia en ticketing (DICE, See Tickets, plataformas direct-to-fan) o pérdida de exclusividades en venues—, la pieza que sostiene el resto se mueve. Para fondos con tesis de consolidación europea (Superstruct/KKR, Providence, Oaktree), la pregunta es si su tesis depende de replicar la integración vertical en menor escala o de explotar verticales sueltas.
Para el artista y su management, el modelo Live Nation paga mejor en este momento del ciclo, pero ese pago es posible porque dos verticales aguas abajo del concierto absorben margen. Si esos verticales se comprimen, el pago al artista es la primera variable de ajuste, porque es la única realmente discrecional. La fuerza negociadora está en el momento del ciclo, no en el modelo.